5 Prinsip Literasi Keuangan agar Tak Terjebak Beban Generasi Sandwich

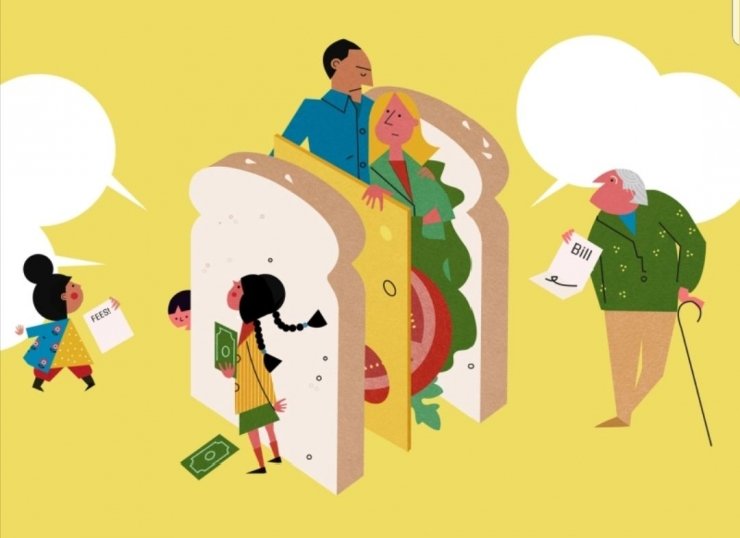
EKONOMISIA.com – Impian lama tentang sekolah rajin, nilai bagus, lalu hidup mapan kini terasa semakin jauh dari kenyataan. Banyak lulusan sarjana justru menganggur, sementara gaji bulanan habis sebelum pertengahan bulan karena cicilan dan pinjaman menumpuk. Fenomena ini bukan semata soal kemalasan, melainkan cermin dari sistem pendidikan yang lebih banyak mencetak pekerja ketimbang mengajarkan literasi keuangan yang aplikatif untuk kehidupan sehari-hari.
Minimnya bekal soal membaca laporan keuangan, memahami pajak, hingga membedakan aset dan liabilitas membuat banyak orang memainkan permainan ekonomi modern dengan aturan lama yang tidak pernah diperbarui. Di Indonesia, persoalan ini kian terasa karena tidak sedikit masyarakat berada dalam posisi generasi sandwich, menanggung kebutuhan orang tua sekaligus masa depan anak, di tengah harga kebutuhan yang terus merangkak naik.
Sebagaimana dikutip dari Ruang Kaya, ketidaktahuan terhadap keuangan pada akhirnya menjadi biaya yang dibayar sedikit demi sedikit sepanjang hidup. Kondisi ini pula yang membuat masyarakat mudah tergoda investasi bodong, judi online, dan janji keuntungan instan, sebab banyak orang ingin mendapat hasil tanpa memahami sistem yang menghasilkan uang tersebut.
Aset dan Liabilitas, Fondasi Literasi Keuangan yang Sering Terlewat
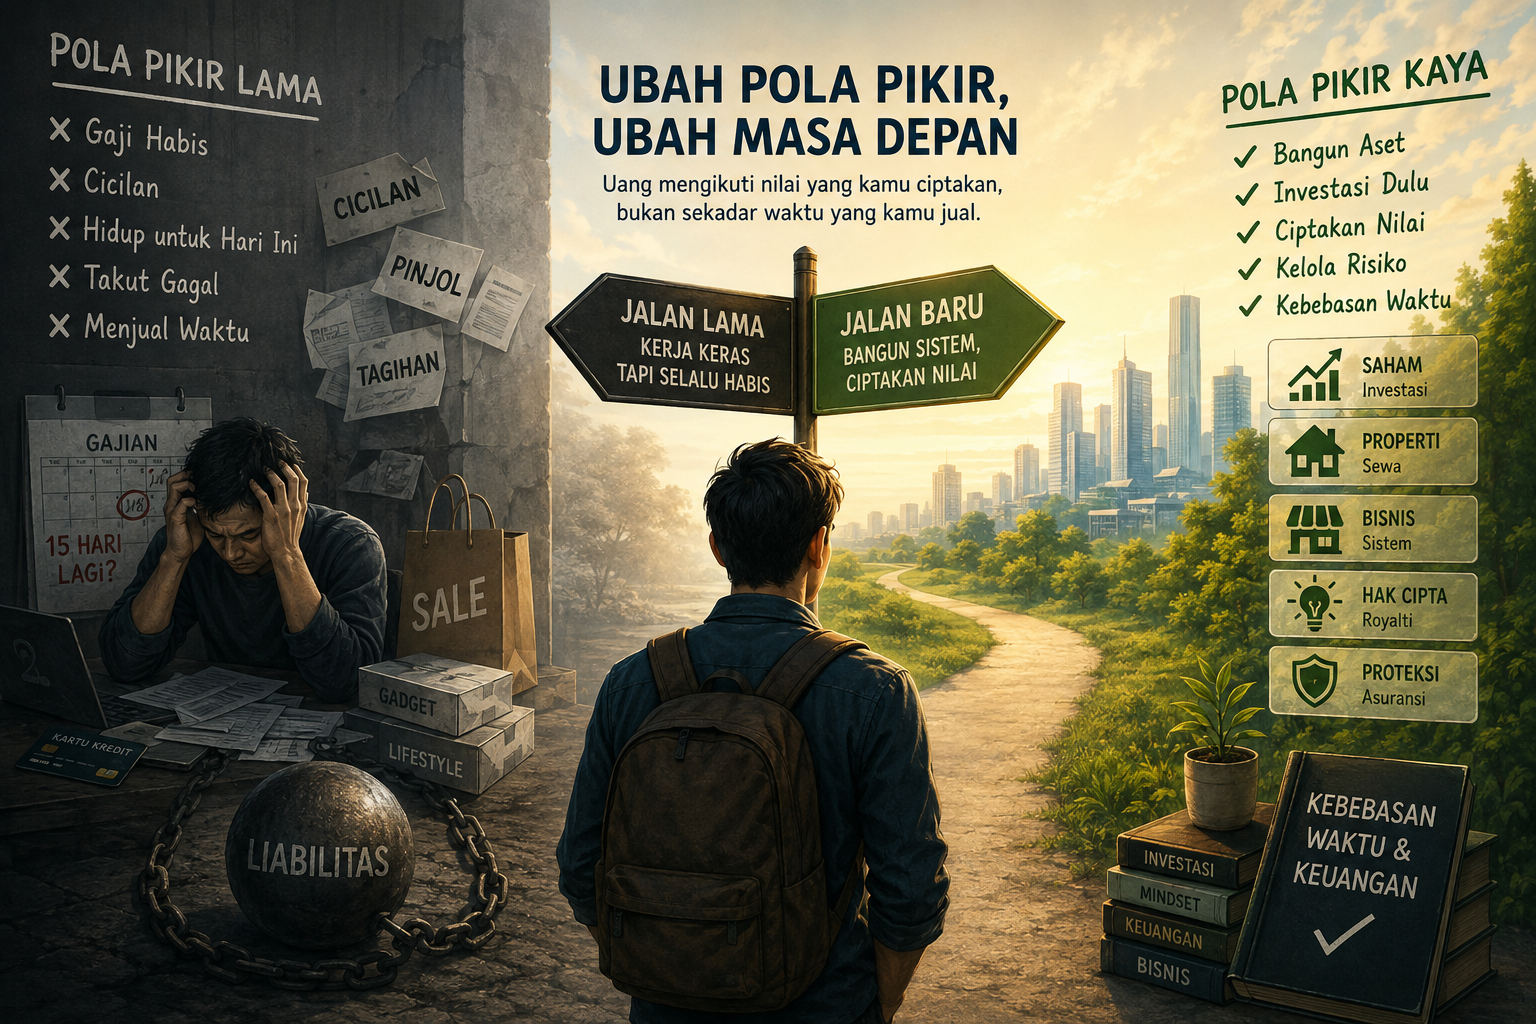
Salah satu kekeliruan mendasar dalam mengelola uang adalah gagal membedakan aset dan liabilitas. Aset adalah sesuatu yang memasukkan uang ke saku, sedangkan liabilitas justru mengeluarkan uang dari saku. Rumah yang ditempati sendiri, misalnya, belum tentu menghasilkan uang karena masih dibebani cicilan, pajak, listrik, dan biaya perawatan. Kendaraan pun kerap dianggap investasi, padahal nilainya terus menyusut dan menimbulkan biaya rutin. Karena itu, fokus pengelolaan kekayaan seharusnya diarahkan pada aset produktif seperti saham, reksa dana, properti sewaan, hingga bisnis yang mampu menghasilkan arus kas berkelanjutan.
Leverage dan Pola Pikir di Balik Kekayaan
Semua orang memiliki jumlah waktu yang sama dalam sehari, namun hasil yang diperoleh berbeda karena adanya leverage atau daya ungkit. Orang yang hanya menjual waktu akan mendapat penghasilan selama ia bekerja, sementara orang yang membangun sistem bisa membuat satu jam kerja menghasilkan lebih dari sekali. Perbedaan ini tergambar jelas pada dua pedagang bakso dengan produk sama: satu bekerja sendiri sepanjang hidup hingga penghasilannya berhenti begitu tenaganya habis, sementara yang lain menstandarkan resep, memperkuat merek, dan memperbanyak mitra usaha.
Disiplin, Manajemen Risiko, dan Kesabaran Membangun Kebebasan Finansial
Pola pengelolaan uang yang sehat juga perlu dibalik, yakni menyisihkan penghasilan untuk aset dan investasi terlebih dahulu, baru menggunakan sisanya untuk kebutuhan hidup. Risiko dalam berinvestasi bukan sekadar naik turunnya harga, melainkan ketidaktahuan terhadap sesuatu yang dibeli. Karena itu, diversifikasi menjadi penting agar kekayaan tidak bergantung pada satu jenis aset, sementara keberanian mengakui kesalahan lewat cut loss justru lebih sehat daripada mempertahankan kerugian karena ego.
Kesabaran juga memegang peran besar sebab compounding bekerja perlahan namun hasilnya bisa signifikan dalam hitungan tahun, bukan minggu. Langkah paling awal yang bisa ditempuh adalah melakukan audit keuangan pribadi secara jujur, membangun dana darurat setara enam hingga dua belas bulan biaya hidup, lalu mulai berinvestasi secara kecil namun konsisten sembari terus meningkatkan keterampilan diri.
Pada akhirnya, tidak ada satu trik ajaib yang membuat seseorang otomatis kaya. Kekayaan dibangun lewat perubahan pola pikir, disiplin perilaku, kemampuan menciptakan nilai, manajemen risiko, dan kesabaran menjalani proses. Komitmen kecil yang dijalankan konsisten bisa menjadi titik awal membangun masa depan finansial yang lebih baik.

Faisal Rahman
Redaksi ekonomisia.com menyajikan liputan ekonomi dan bisnis kawasan secara akurat dan berimbang.
Tulis Komentar